保険業界におけるAI活用の検討は、社内業務の効率化から、引受・査定、保険金支払い、顧客対応、不正検知などの中核業務へ広がりつつあります。
これに伴い、AIガバナンスの整備も重要な検討課題となっています。また、AI活用が普及していく社会を保険がどう支えるのかも重要な論点です。
双日テックイノベーションは、こうしたテーマに関心を持つ保険業界の意思決定層を対象にラウンドテーブル『AIOI R&D LABが語る、AI×保険の未来』を開催しました。本記事では、その講演内容をレポートします。
※2026年10月1日付で、AIOI R&D LAB(正式名称:AIOI R&D LAB-OXFORD)は「OXFIDA」に名称変更されました。本記事では、2026年9月2日のイベント開催時点の名称である「AIOI R&D LAB」および「AIOI R&D LAB-OXFORD」と表記しています。
※画像は提供元の許諾を得て掲載しています。
- 拡大
- あいおいニッセイ同和損保
未来戦略創造部 担当次長
/AIOI R&D LAB-OXFORD 元Director, Head of Business
上原 邦明 氏
まずAIOI R&D LABとはどのような組織なのか、
同組織でDirector, Head of Business としての勤務経験を持つ、あいおいニッセイ同和損保 未来戦略創造部 担当次長 上原邦明氏の講演をもとに紹介します。
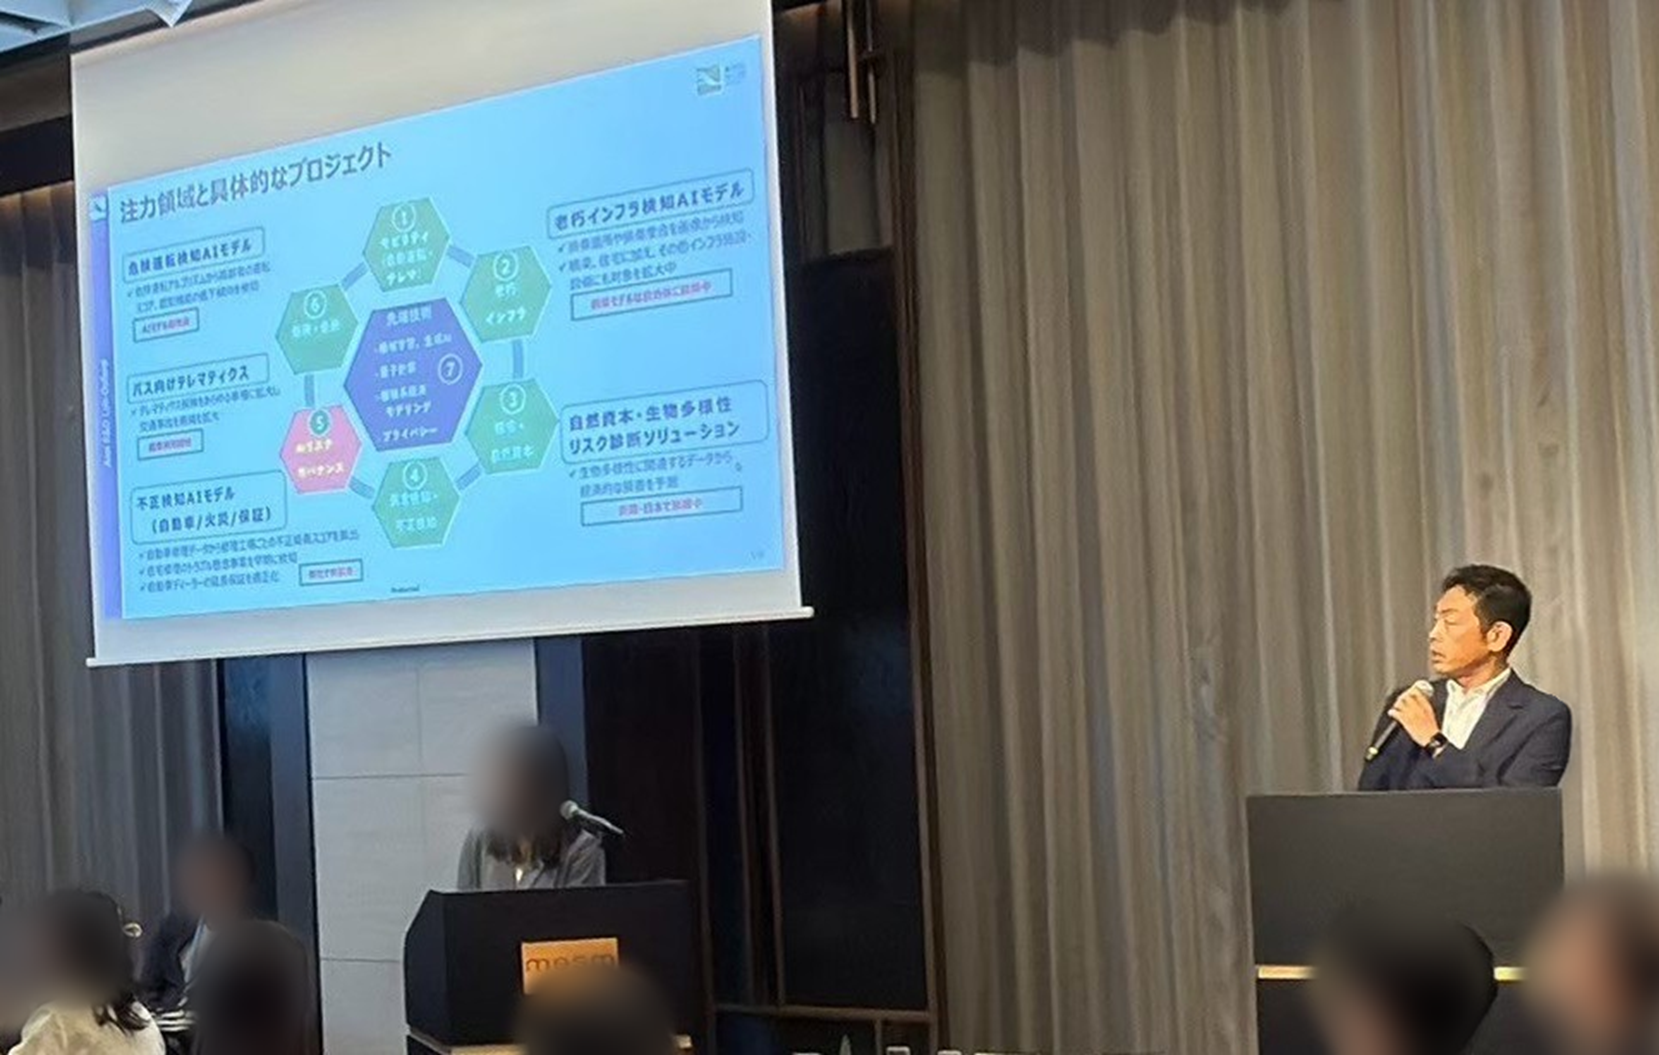
AIOI R&D LABの母体であるあいおいニッセイ同和損保は、テレマティクス自動車保険のパイオニアとして同分野を牽引してきました。走行データを活用し、事故の予測・予防や、事故発生後の早期解決につなげています。さらにその知見をモビリティのみならず、ヘルスケア、環境、物流、移動、防災などの社会課題の解決へ広げてきました。
こうした取り組みの背景にあるのが「CSV×DX」という同社のコンセプトです。CSV(Creating Shared Value)は、社会課題の解決と事業成長を両立させる考え方です。DX(Digital Transformation)は、デジタル技術によって事業や業務のあり方を変革することを指します。あいおいニッセイ同和損保は「DXで保険を進化させ、お客さま・地域・社会とともにリスクを削減し社会・地域課題を解決する」ことを目指し、同社のあるべき姿として「CSV×DX」を掲げています。
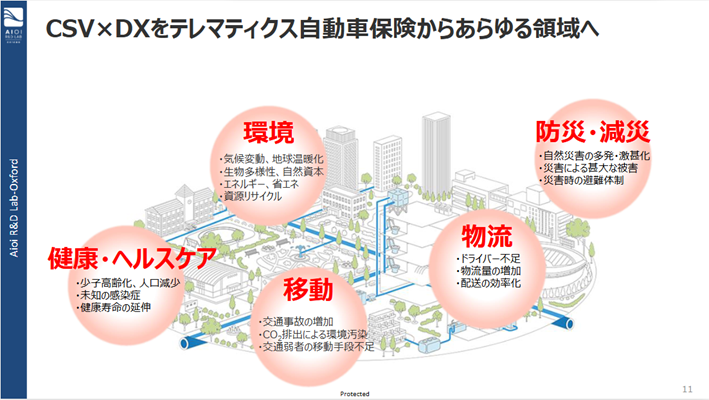
このCSV×DXの取り組みを加速・深化させるべく、2022年11月にAIOI R&D LABが設立されました。AIOI R&D LABは、あいおいニッセイ同和損保と、オックスフォード大学発のAIスタートアップ・Mind Foundryとの共同出資による研究所です。最先端のAI研究とビジネスの知見が集まるオックスフォードを拠点とし、各分野のトップ研究者8名がアドバイザーとして活動を支えています。
AIOI R&D LABの研究テーマは、危険運転検知、老朽インフラ点検、不正検知、自然資本・生物多様性のリスク診断など、多岐に渡ります。研究成果を具体的な事業やサービスへ実装するための活動にも取り組んでいます。3年以上に及ぶ活動の中で英国政府との関係を深め、日英の企業・政府間のパートナーシップ強化に向けた橋渡し役も担っています。
このように最先端かつ幅広い領域でAIの研究・実装を進めるAIOI R&D LABの知見は、保険業界におけるAI活用とガバナンスの今後を考える上で重要な手がかりとなります。
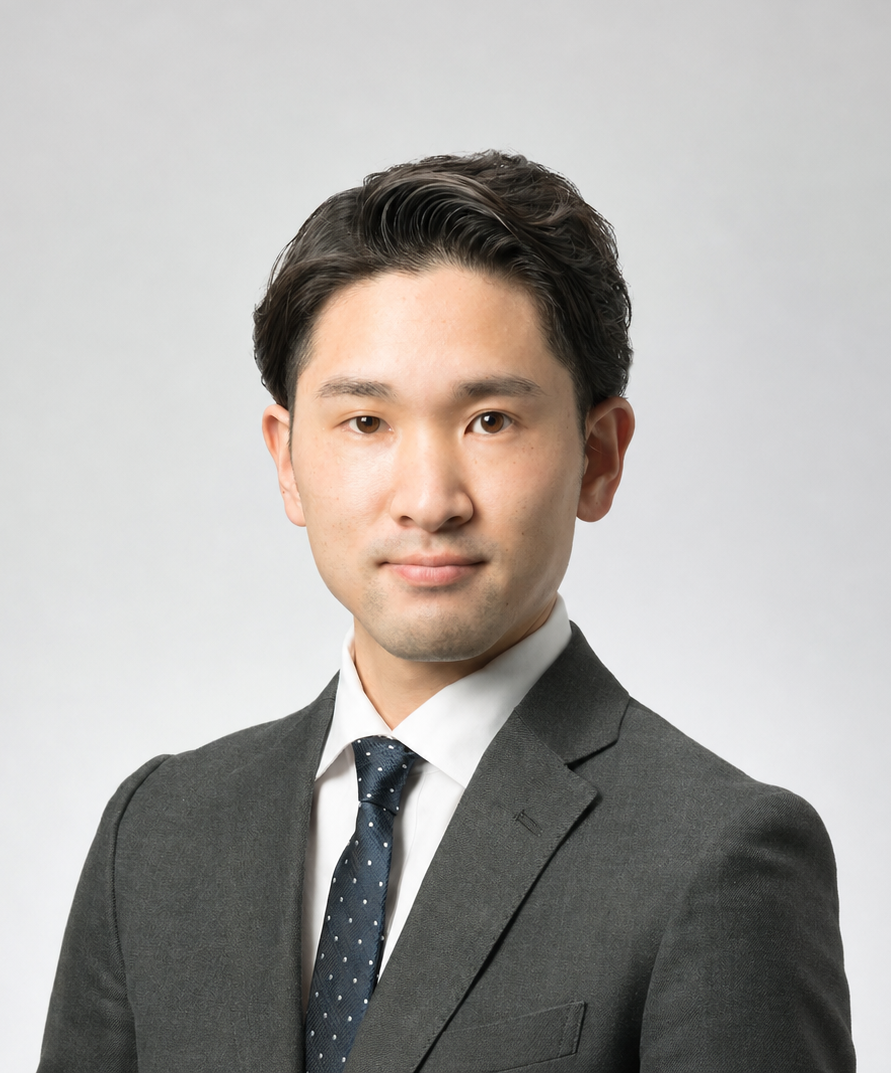
- 拡大
- AIOI R&D LAB-OXFORD
Project Manager, AI Governance
菊地 雅信 氏
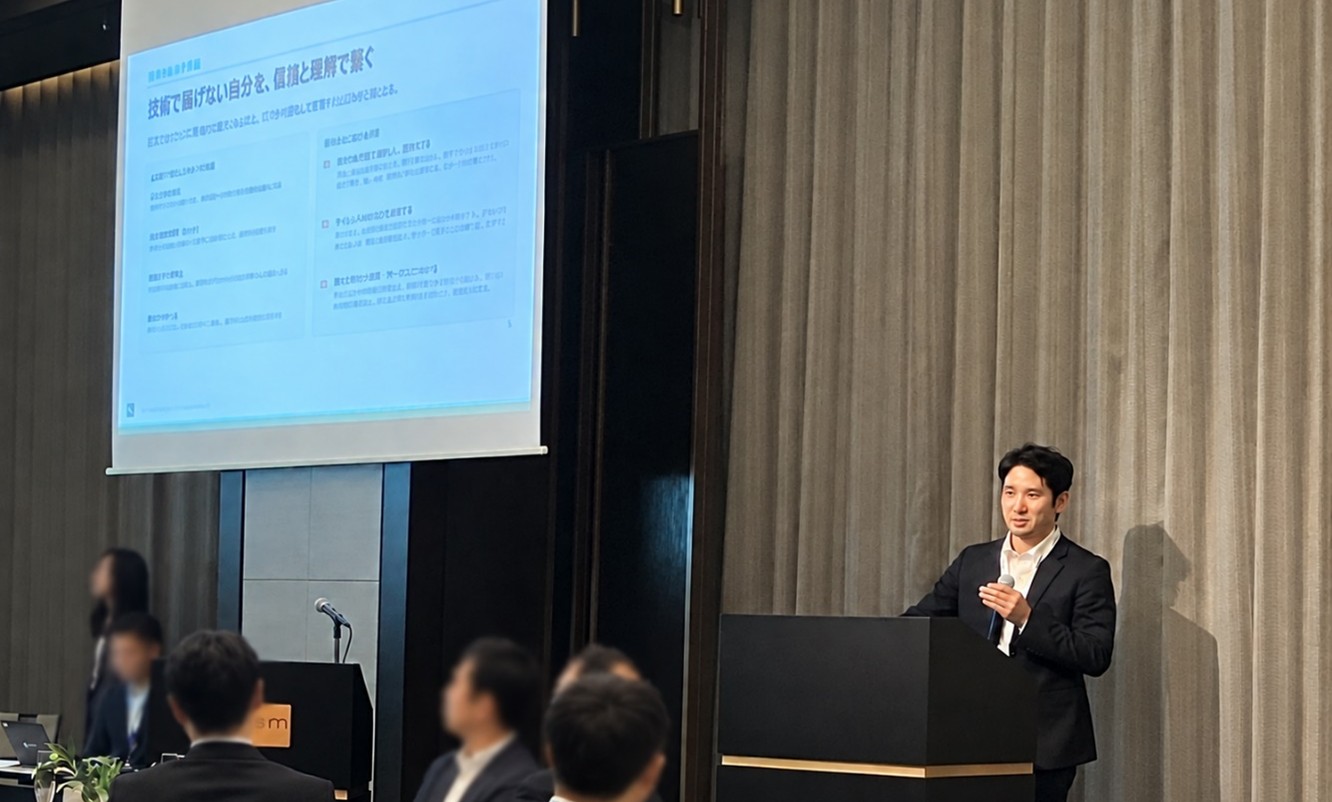
AIOI R&D LAB-OXFORD Project Manager, AI Governanceである菊地雅信氏の講演では、AIガバナンスと保険の未来をめぐる最新の現状や課題が解説されました。本章では、その内容を7つの論点に分けて紹介します。
菊地氏の講演では、2025年5月のEIOPAによる調査をもとに、欧州の保険会社における生成AI活用の状況が紹介されました。
生成AIを能動的に活用している企業が保険業界全体の65%と高い割合を占める一方、その活用領域は社内業務が中心です。具体的には、請求書や診断書からの情報抽出、契約分析、文書作成、コーディング支援、引受業務の補助などが挙げられます。問い合わせ対応や事故受付などの顧客接点における利用は全体の36%と、社内利用ほどには進んでいません。
また64%はPoC・実験段階に留まり、本番稼働に至っていない取り組みが多いのが実状でした。
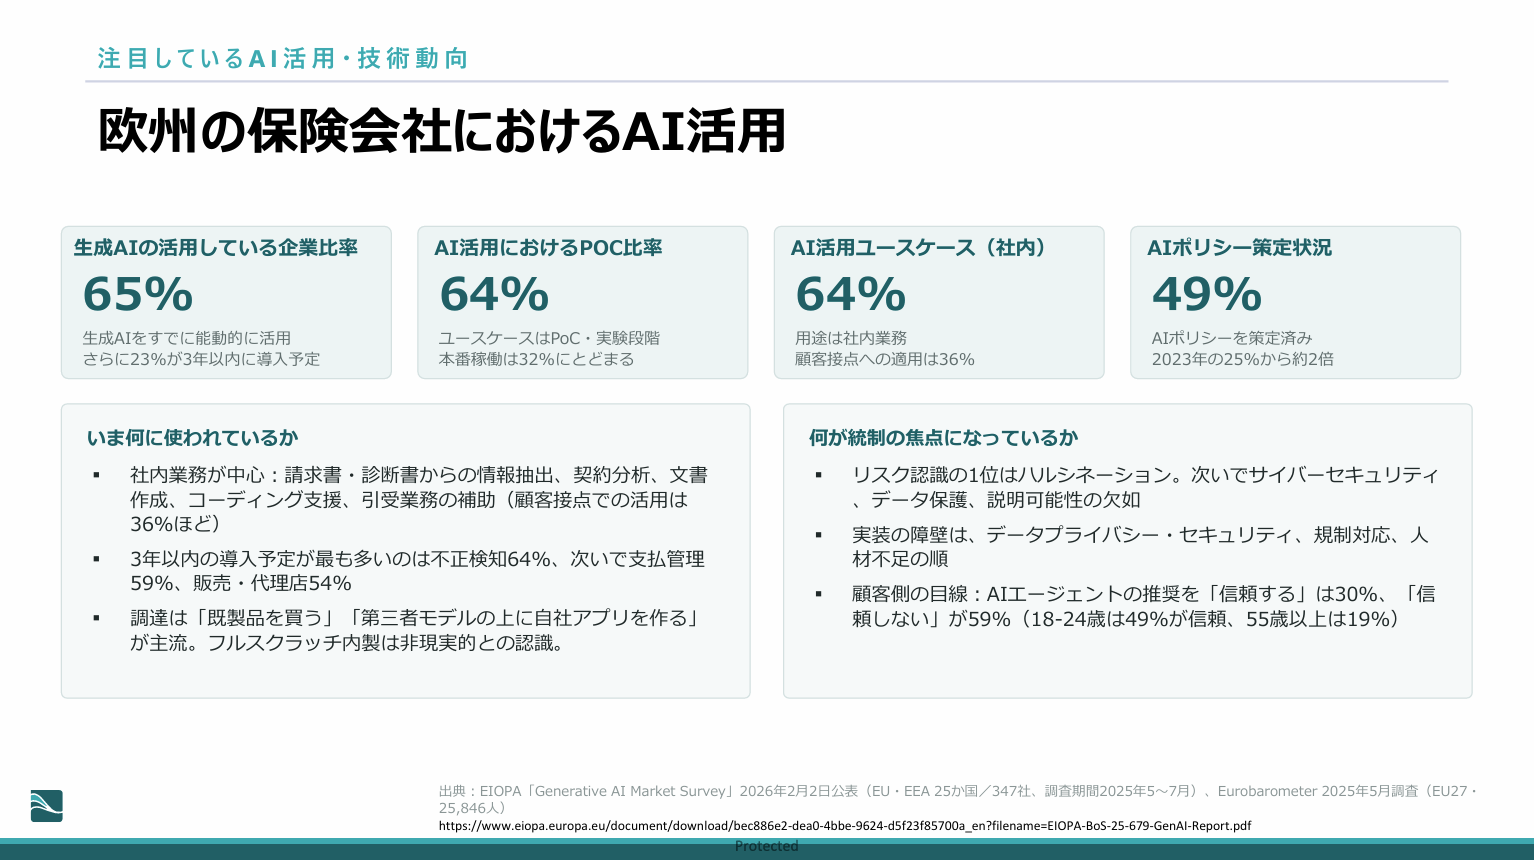
この調査結果から見えてくるのは、保険業界でAI活用の関心が低いということではありません。むしろ活用したい業務が具体化しつつある一方で、顧客接点での活用や本番運用に踏み切るまでのデータ、システム、人材、ルール、運用体制の整備が追いついていないということです。
AIガバナンスは、政策、規制、標準、実装という複数の層から構成されます。政策から規制、標準、実装へと進むにつれて、内容はより具体的になり、現場での運用に近づいていきます。
- 政策:AIを社会でどのように扱うかの原理原則
- 規制:政策を具体化した法令やルール
- 標準化:安全性・性能・評価方法など共通の基準を定めること
- 実装:現場の業務やシステムに落とし込み、運用・監視できる状態にすること
国際的な協議を経て定められた政策をもとに、国や地域によって異なる規制アプローチが展開されています。
- 欧州:リスクに応じた法規制
- AIの用途・リスクに応じて法的義務を設定
- リスクが高いほど厳しいルールを課す
- 米国:自主的枠組みと既存法の併用
- 標準化をもとに運用
- 既存法の執行・訴訟に加え、分野別規制・州法で対応
- 日本:ソフトローを重視
- 原則やガイドラインを示す
- 社会実装を進めながら原則・ガイドラインを都度見直す
どの国のアプローチにも共通する課題として、次の3点が挙げられました。
- 政策と実装のギャップ:政策や規制の要求を、現場で使える具体的な評価項目や運用手順に落とし込むのが難しい
- 評価手法の不在:AIの安全性や性能を、第三者にも説明できる評価方法が十分に確立していない
- 責任構造の空白:AIによる事故が起きたとき、開発者、利用者、インフラ提供者などの責任分担が明確でない
たとえば「正確性を担保する」「説明可能性を確保する」といった要求を実務に落とし込むには、どの指標をどの頻度で確認し、誰が承認し、どの状態になったら利用を止めるのかまで決めなければなりません。AIガバナンスの実務においては、抽象的な原則を組織の具体的な運用に変換するため上記の課題を乗り越えていく必要があります。
AIが生むリスクは、以下のように分類されます。いずれもAIだけが生み出すリスクではありません。AIの利用が広がることによって、既存のリスクが拡大する側面もあります。
- システミックリスク:複数の企業が同じ基盤モデルやクラウドに依存することで、一つの障害や欠陥が同時多発的に波及するリスク
- 動的リスク:モデル更新やデータ分布の変化によって、導入時には機能していたAIの性能が時間とともに変化するリスク
例:不動産価格予測:コロナパンデミック前のモデルを導入した。パンデミック後に納品した企業では大きく乖離のある予測結果が出た
- サイレントカバレッジ:AIに関連する損害が、保険約款上「明示的に含まれても除外されてもいない」ことによるリスク
- システム全体のリスク:AIモデル本体だけではなく、プロンプト設計、検索パイプライン、ツール統合といったオーケストレーション層にも存在するリスク
いずれのリスクに対しても、導入前の審査だけでは十分ではありません。導入後にAIがどこで使われどのような判断に影響しているのかを把握し、継続的にモニタリングする仕組みが必要です。
AIリスクを対象とする保険商品・サービスは、すでに各国の市場に現れ始めています。補償対象としては、AIのハルシネーション、モデルドリフト、想定外の挙動によって生じる損害や賠償責任、防御費用などが挙げられます。
AI保険には、次の4つの役割が期待されます。
- 損害の補償:AI利用に伴う損害や賠償責任を補償し、企業の経済的負担を軽減する。
- 安全基準の具体化:保険の引受審査を通じて、企業が実施すべき安全対策を示す。
- 安全対策の促進:企業の安全対策を評価し、保険料・契約条件に反映することで、対策の強化を促す。
- 継続改善の支援:AIの運用状況や事故の分析から、対策の改善に役立つ知見や助言を提供する。
政府による規制は、AIを安全に活用するための重要な基盤です。一方で、検討から執行までに数年単位の年月を要するため、技術や社会の変化に追いつかない場合もあるでしょう。規制に先んじてリスク評価・対策のフレームワークを整備するのが、これからの保険会社の役割と言えます。
AI保険を成立させ、AIを安全に社会実装していくために、保険会社には次の3つの対策が求められます。
(1)AIの利用実態と重要な意思決定を把握する
どの業務でAIが使われ、どの判断に影響しているのかを可視化します。モデル単体ではなく、データ、プロンプト、外部ツール、利用者の判断を含めたシステム全体を把握することが出発点です。
(2)利用文脈に応じたリスク評価のフレームワークを整備する
技術的な正確性だけでなく、誤判断が及ぼす影響、説明可能性、人による確認の有無、データ保護などを用途ごとに評価します。
評価結果と対策の証跡を蓄積することで、リスクの比較や保険引受の条件設定につなげます。
(3)導入後も継続的にモニタリングし、リスクを分担する
モデルの更新やデータの変化、インシデント、人による判断の上書きなどを継続的にモニタリングします。技術的な対策だけでは残るリスクについては、保険を含む仕組みで適切に分担できる状態を目指します。
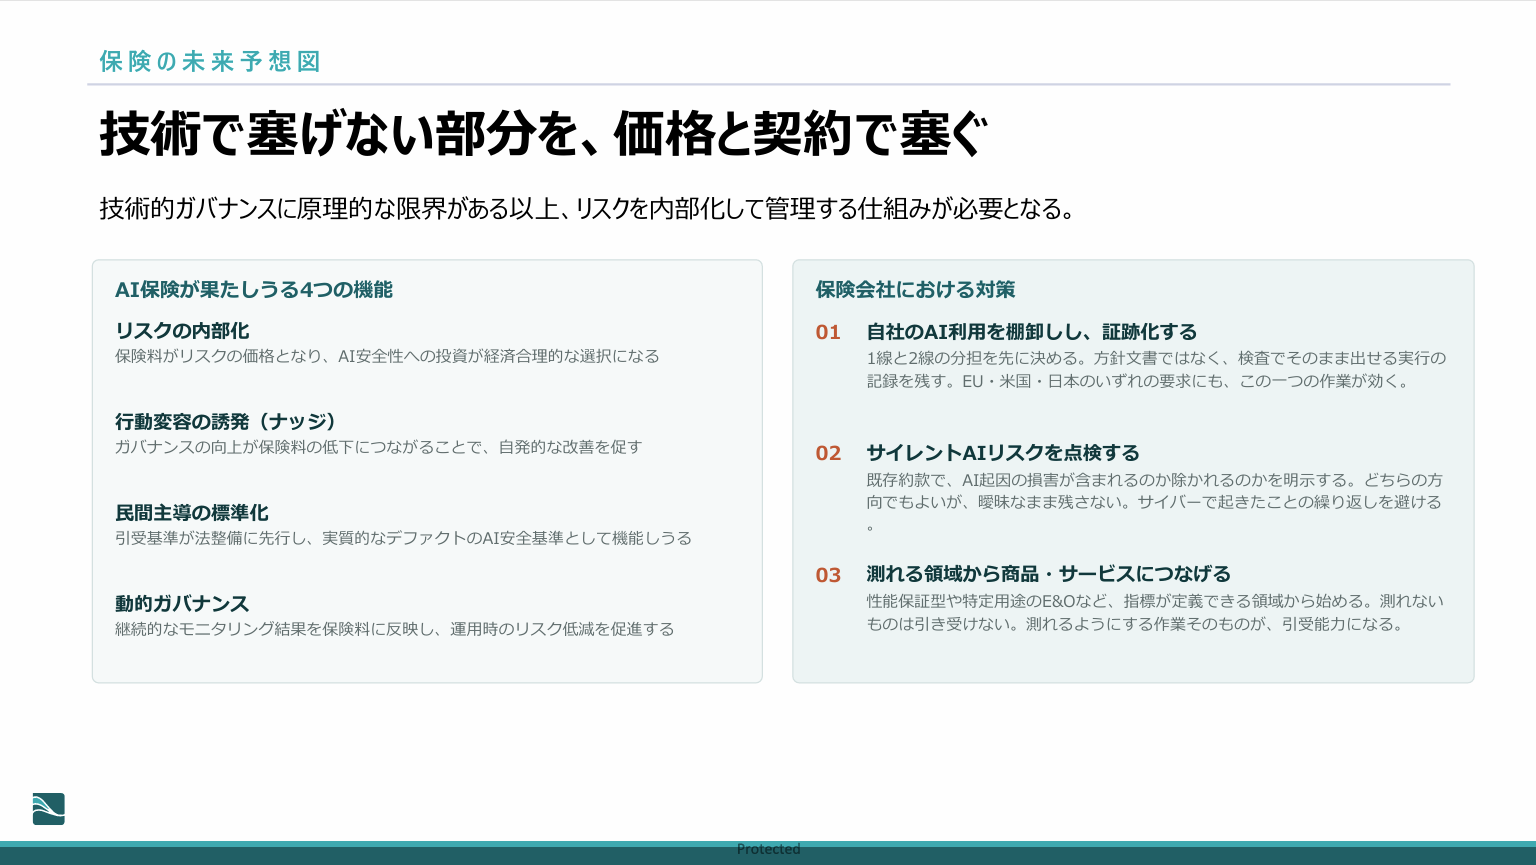
AIガバナンスを現場で機能させるには、ルールを作るだけでは十分ではありません。
リスクを評価し、対策を考え、運用しながら見直していく一連のプロセスが必要です。
講演の最後には、このプロセスにおいてよくある課題と、AIOI R&D LABのアプローチが語られました。
(1)リスク評価に工数と時間がかかる
AI利用のリスクを評価する際は、リスク管理やコンプライアンスを担う管理部門が、AIを利用する現場部門から情報を収集します。AIの利用目的やデータ、モデル、システム構成などの情報が、複数の部門や資料に分散している企業は少なくありません。そのため、現場部門へのヒアリングが都度必要になります。結果、リスク評価に多くの工数と時間がかかります。
(2)現場で使えるリスク対策を考えることが難しい
リスクを特定した後、実務に合った具体的な対策を考えるのは、現場部門の役割です。しかし、AIに関する専門知識と業務知識の両方を踏まえて、実効性のある対策を設計することは容易ではありません。
(3)新たに生まれるリスクを把握し、評価・対策することが難しい
AI技術や利用方法は変化し続けています。新しいモデルやAIエージェントの登場、新たな外部ツールとの連携によって、導入時には想定していなかったリスクが生じる可能性があります。このため継続的に自社の環境をモニタリングし、リスクを再評価することが求められます。社内のみならず、社外で発生したインシデントや新たなリスクの兆候を把握し、評価や対策に反映することも必要です。
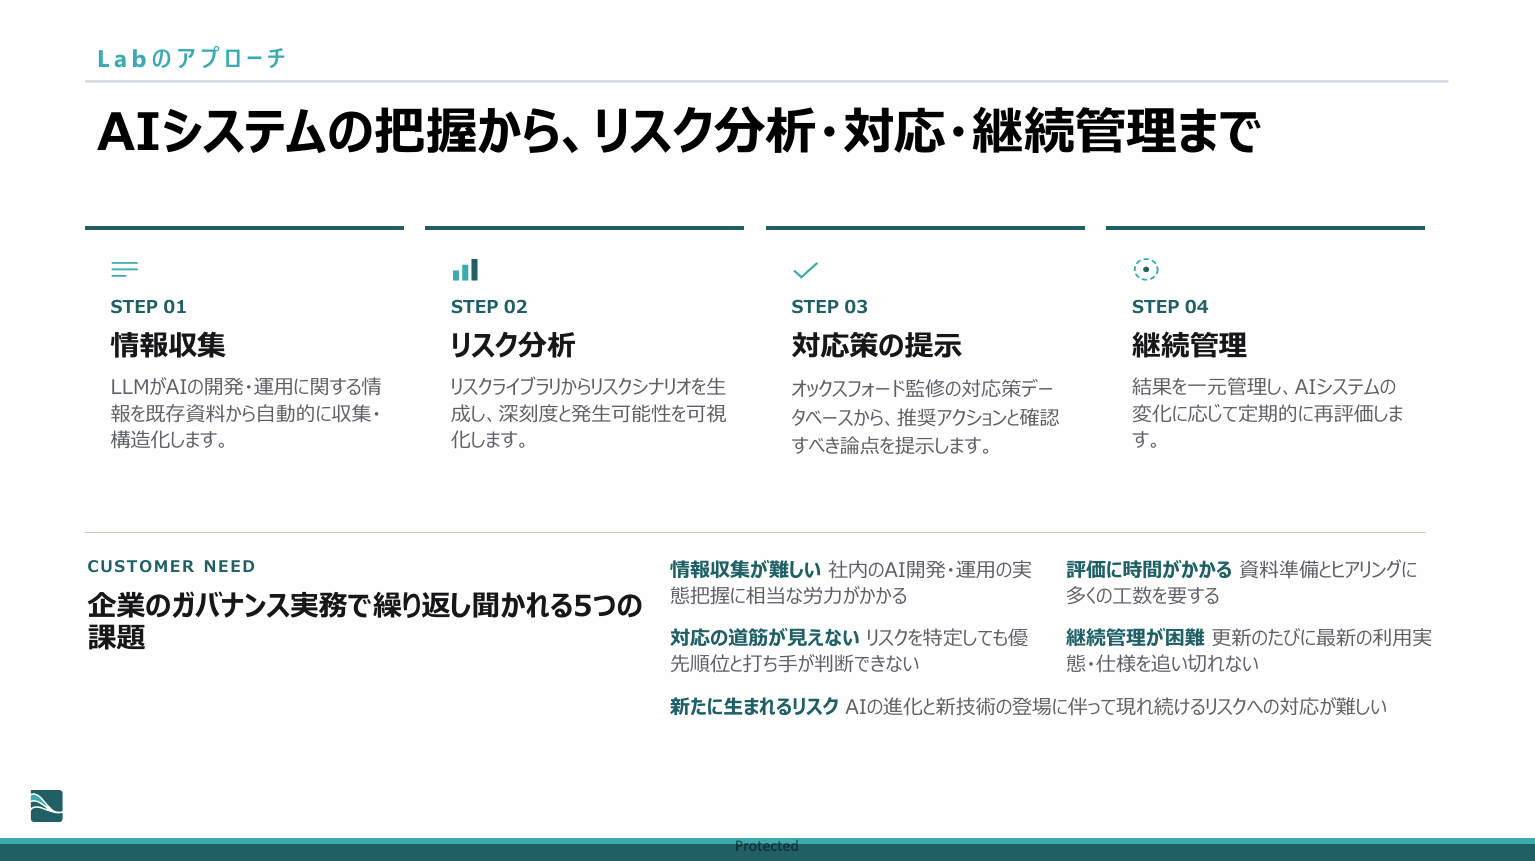
AIOI R&D LABは、情報収集からリスク分析、対策の提案までを一貫して行うプラットフォームを開発しています 。世界中で発生したAI関連インシデントデータベースを収集し、過去の事例に基づいたリスクシナリオと対策を自動生成する仕組みを構築しています 。
これからの保険会社には、事故や損害が起きた後に補償するだけでなく、AIリスクを予測・評価し、安全なAI活用を支える役割が求められます。そのためには、AIの利用実態とリスクを継続的に監視・評価し、対策を更新するプロセスが必要です。こうしたプロセスを実効性のあるものにするには、データ基盤、AIシステム、業務プロセス、ガバナンス・運用をつなぐテクノロジーが欠かせません。
双日テックイノベーションは、今後も保険業界の皆さまとの対話を通じて最新の課題を捉え、AI活用とガバナンスの実装を支援するテクノロジーのあり方を考えていきます。


-
2026年11月26日 \ AI時代のWi-Fiについて30分で整理 /「ただつながればよい」はもう古い ― ネットワークが体験を生む時代へ ―
- 2026/11/26(木) 11:00-11:35
- オンラインセミナー(ZOOM)
- 【11/26(木)11:00-11:35】 \ AI時代のWi-Fiについて30分で整理 / 「ただつながればよい」はもう古い ― ネットワークが体験を生む時代へ ―
- 海外の先進事例や最新動向をもとに、AI時代に求められるネットワークの考え方、更改・運用の判断軸を30分で整理し、 次期Wi-Fiリプレイスやネットワーク更改に向けて、自社に最適なネットワーク構成を判断する視点や経営層にも説明できる投資判断の考え方をお持ち帰りいただけます。
- AIOps,HPE
-
2026年11月17日 製造・倉庫DXの通信課題をROIで解く!ー Wi-Fi vs ローカル5G(Celona)実データと事例で徹底比較セミナー
- 2026/11/17(火) 14:00-15:00
- オンラインセミナー(ZOOM)
- 【11/17(火)14:00-15:00】製造・倉庫DXの通信課題をROIで解く! ー Wi-Fi vs ローカル5G(Celona)実データと事例で徹底比較セミナー
- 現場条件(ユースケース)をもとにCelonaとWi-FiのROIシミュレーション紹介 Wi-Fiを継続した場合 vs Celonaに切り替えた場合のコスト差・ROI比較を提示 DXを成功させるために通信の最適化は必須です。自社に合う無線は何か具体的に知りたい方、ご参加お待ちしてます。
- ローカル5Gプラットフォーム Celona(セロナ)
-
2026年7月1日 ものづくりワールド【東京】 2026 出展 登壇あり
- 2026年7月1日(水)~ 7月3日(金)10:00~17:00
- 東京ビッグサイト(西2ホール)
- ものづくりワールド【東京】製造業DX展 2026 出展 登壇あり
-
2026年3月26日 製造・倉庫DXの通信課題をROIで解く! ー Wi-Fi vs ローカル5G(Celona)実データと事例で徹底比較セミナー
- 2026/03/26(木) 13:00-14:00
- オンラインセミナー(ZOOM)
- 【03/26(木)13:00-14:00】製造・倉庫DXの通信課題をROIで解く! ー Wi-Fi vs ローカル5G(Celona)実データと事例で徹底比較セミナー
- 現場条件(ユースケース)をもとにCelonaとWi-FiのROIシミュレーション紹介 Wi-Fiを継続した場合 vs Celonaに切り替えた場合のコスト差・ROI比較を提示 DXを成功させるために通信の最適化は必須です。自社に合う無線は何か具体的に知りたい方、ご参加お待ちしてます。
- ローカル5Gプラットフォーム Celona(セロナ)
ProLabsは高品質かつ低価格のサードパーティ製光トランシーバーを提供いたします。業界標準規格品やベンダー互換品など豊富な製品ラインナップを揃えております。
っっさあ
テキスト